중소기업에 다니는 만 19세 이상~만 34세 이하 무주택 세대주라면, 부부합산 연소득 5천만 원 이하·순자산가액 3.45억 원 이하 조건에서 청년전용 버팀목 전세자금을 신청할 수 있습니다. 임차 전용면적 85㎡ 이하 주택이나 주거용 오피스텔, 채권양도협약기관 소유 기숙사가 대상이며, 기본 대출기간은 2년이고 임차종료일을 넘기지 않는 범위에서 최장 10년까지 연장이 가능합니다. 아래에서는 실제로 준비해야 할 조건과 절차를 순서대로 정리했습니다.
청년전용 버팀목, 누가 신청할 수 있나
신청 자격은 나이·소득·자산·주택 요건이 동시에 충족돼야 합니다. 하나라도 걸리면 심사에서 탈락하므로 신청 전에 본인 상황을 먼저 점검하는 편이 좋습니다.
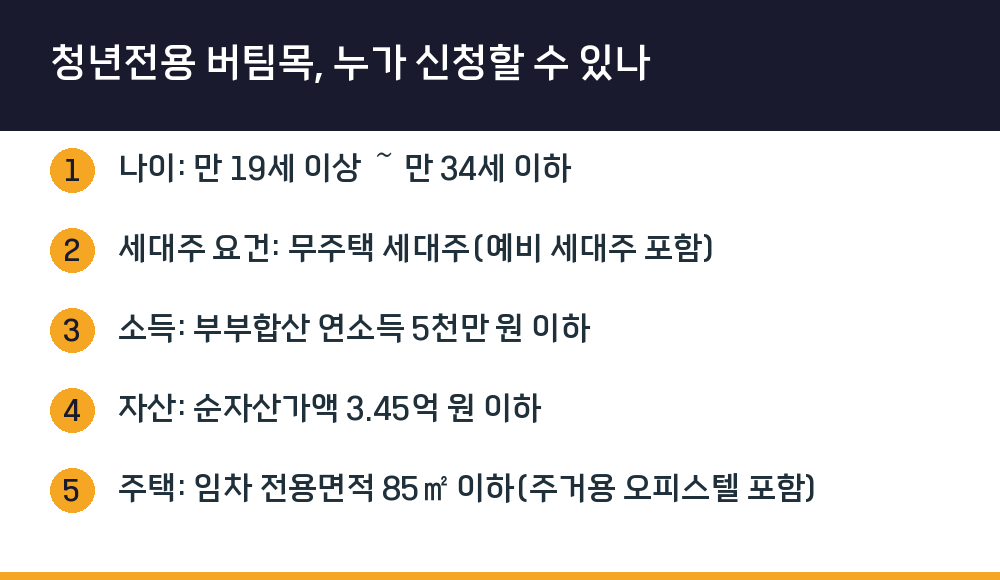
- 나이: 만 19세 이상 ~ 만 34세 이하
- 세대주 요건: 무주택 세대주(예비 세대주 포함)
- 소득: 부부합산 연소득 5천만 원 이하
- 자산: 순자산가액 3.45억 원 이하
- 주택: 임차 전용면적 85㎡ 이하(주거용 오피스텔 포함)
여기서 '예비 세대주'까지 포함된다는 점이 실무에서 자주 놓치는 부분입니다. 세대주가 아니더라도 조건에 따라 신청 자격이 열려 있을 수 있으니, 세대 구성 상황을 미리 정리해 두면 심사가 수월합니다.
대상 주택과 대출기간은 어떻게 되나
대상 주택은 임차 전용면적 85㎡ 이하 주택과 주거용 오피스텔입니다. 여기에 채권양도협약기관이 소유한 기숙사도 포함되는데, 호수가 구분되어 있고 전입신고가 가능한 경우에 한합니다. 쉐어하우스의 경우에도 채권양도협약기관 소유주택에 입주하는 경우라면 대상에 들어갑니다.
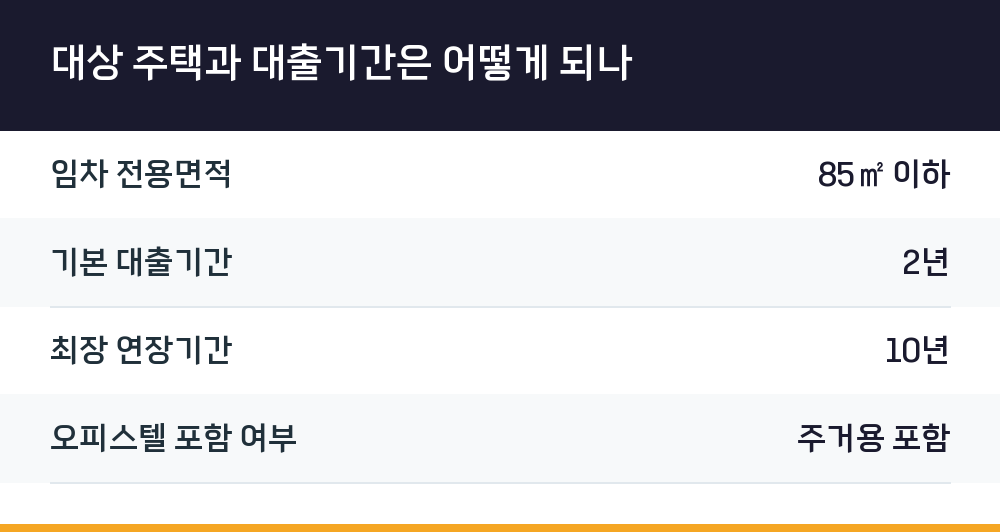
| 항목 | 값 |
|---|---|
| 임차 전용면적 | 85㎡ 이하 |
| 기본 대출기간 | 2년 |
| 최장 연장기간 | 10년 |
| 오피스텔 포함 여부 | 주거용 포함 |
대출기간은 기본 2년이지만, 임차종료일을 초과할 수 없다는 조건이 붙습니다. 즉 계약 만료일보다 대출기간이 길어질 수 없다는 뜻이므로, 전세 계약 기간과 대출 만기를 함께 맞춰서 계산해야 합니다. 전세금안심대출보증의 경우 최대 2년 1개월 이내로 운용됩니다.
신청 전에 챙겨야 할 준비물
서류는 심사 단계에서 자격 요건을 증명하는 핵심 자료입니다. 소득·자산·주택 관련 증빙이 서로 어긋나면 보완 요청이 들어오므로 미리 정리해 두는 것이 안전합니다.
- 신분 및 세대 구성 확인 서류
- 소득 증빙(부부합산 연소득 확인용)
- 순자산가액 확인 자료
- 무주택 세대주(또는 예비 세대주) 입증 서류
- 임대차계약서 등 임차 관련 서류
정확한 서류 목록과 양식은 신청 시점의 공고문에서 확인해야 합니다. 관련 법령과 지침이 개정되면 요건이 달라질 수 있어, 참고 자료만으로 판단하기보다 실제 공고문을 기준으로 삼아야 합니다.
실제 신청은 어디서, 어떤 순서로 하나
신청 창구와 절차는 주택도시기금 홈페이지에서 안내하고 있습니다. 절차 자체는 복잡하지 않지만, 순서를 건너뛰면 되돌아와야 하는 경우가 생깁니다.
- 주택도시기금 홈페이지에서 청년전용 버팀목 전세자금 공고문을 확인합니다.
- 본인의 나이·소득·자산·주택 요건이 모두 충족되는지 대조합니다.
- 임대차계약서 등 준비물을 갖춰 신청합니다.
- 심사 결과에 따라 대출 실행 및 기간이 확정됩니다.
대출 실행 이후에는 기본 2년이 지나기 전에 연장 조건을 다시 확인하는 것이 좋습니다. 임차종료일을 초과할 수 없다는 제약이 있기 때문에, 재계약 여부에 따라 연장 가능 기간이 달라질 수 있습니다.
헷갈리기 쉬운 부분
기숙사와 쉐어하우스는 대상에 포함되지만 조건이 붙습니다. 기숙사는 호수가 구분되어 있고 전입신고가 가능해야 하며, 쉐어하우스는 채권양도협약기관 소유주택에 입주하는 경우로 한정됩니다. 이 두 가지 요건을 충족하지 못하면 대상에서 제외될 수 있습니다.
순자산가액 기준 3.45억 원은 부부합산 소득 기준 5천만 원과 함께 적용됩니다. 두 조건 중 하나만 만족해서는 신청이 어렵다는 점을 기억해 두시기 바랍니다.
Q. 만 34세를 넘으면 신청할 수 없나요?
참고 자료 기준으로 나이 요건은 만 19세 이상 ~ 만 34세 이하입니다. 이 범위를 벗어나면 해당 상품 신청이 어렵습니다.
Q. 오피스텔도 대상 주택에 포함되나요?
주거용 오피스텔은 포함됩니다. 다만 임차 전용면적 85㎡ 이하 조건을 함께 충족해야 합니다.
Q. 대출기간은 얼마나 되나요?
기본 2년이며, 임차종료일을 초과할 수 없다는 조건 아래 최장 10년까지 가능합니다.
Q. 세대주가 아니어도 신청할 수 있나요?
예비 세대주까지 대상에 포함됩니다. 다만 세대 구성 상황에 따라 판단이 달라질 수 있으므로 공고문을 확인해야 합니다.
자세한 내용은 주택도시기금 홈페이지(nhuf.molit.go.kr)에서 확인하실 수 있습니다. 본 내용은 관련 법령 및 지침의 제·개정에 따라 변경될 수 있으므로 참고 자료로만 활용하시고, 반드시 실제 공고문을 확인하시기 바랍니다.