연금계좌 세액공제는 종합소득이 있는 거주자가 연금계좌에 납입한 금액의 일정 한도 내에서 세금을 깎아주는 제도입니다. 노후대비를 민간에서 보완하도록 국가가 유도하는 구조로, 총급여 5,500만원 이하(종합소득 4,500만원 이하)라면 납입액의 16.5%, 이를 넘으면 13.2%를 세액공제 받습니다. 공제 한도는 연금저축 600만원, 퇴직연금까지 합산하면 900만원입니다. 다만 나중에 연금으로 받을 때 연금소득세가 부과되는 구조라, 당장의 절세와 미래의 과세를 함께 봐야 합니다.
연금계좌 세액공제, 소득 구간에 따라 공제율이 갈립니다
공제율은 소득 수준에 따라 두 갈래로 나뉩니다. 총급여 5,500만원 이하이거나 종합소득금액 4,500만원 이하인 경우 연간 600만원(퇴직연금 합산 시 900만원) 한도에서 16.5%가 적용됩니다. 총급여 5,500만원 초과이거나 종합소득금액 4,500만원 초과라면 같은 한도에서 13.2%로 낮아집니다.
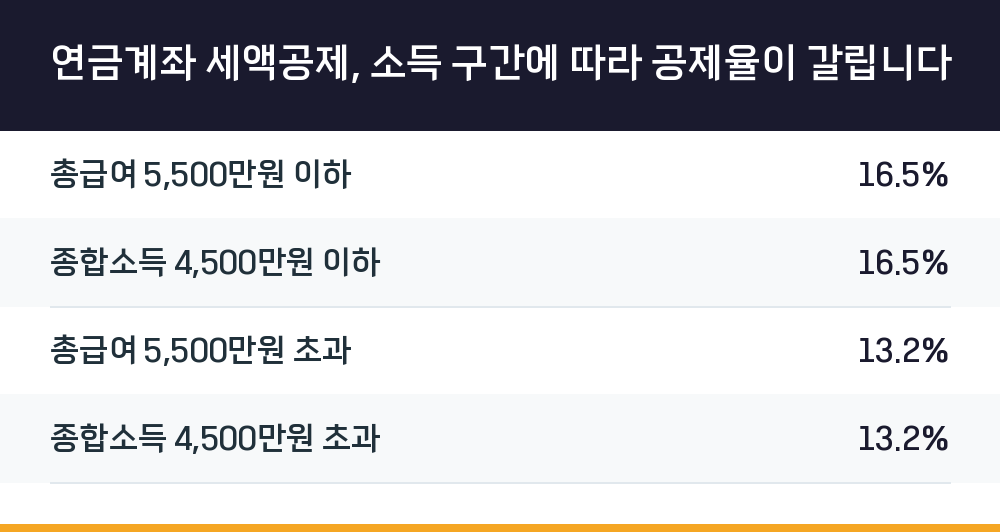
| 구분 | 공제율 |
|---|---|
| 총급여 5,500만원 이하 | 16.5% |
| 종합소득 4,500만원 이하 | 16.5% |
| 총급여 5,500만원 초과 | 13.2% |
| 종합소득 4,500만원 초과 | 13.2% |
공제 대상은 연금저축과 퇴직연금계좌(DC 및 IRP)에 가입자가 추가로 부담한 금액입니다. 퇴직연금계좌에 납입한 가입자 추가부담금도 연말정산이나 종합소득신고 시 세액공제 혜택이 주어지고, 연금 수령 시점에는 연금소득세가 부과됩니다.
납입한도 1,800만원, 공제한도와는 다릅니다
세액공제를 받을 수 있는 한도와 계좌에 넣을 수 있는 한도는 별개입니다. 연금계좌 납입한도는 연금저축과 퇴직연금을 합산해 연 1,800만원이고, 여기에 ISA계좌 만기 시 연금계좌로 전환한 금액과 1주택 고령가구(부부 중 1인 60세 이상)가 더 낮은 가격의 주택으로 이사할 때 생긴 차액이 더해질 수 있습니다. 납입은 1,800만원까지 가능하지만 세액공제는 900만원까지만 적용되는 셈입니다.
연금으로 받을 때와 중도에 깨면 세금이 달라집니다
연금 수령 요건을 채워 연금으로 받으면 연금소득세가 적용됩니다. 연금소득이 연 1,200만원을 넘는 경우에도 종합과세와 15% 분리과세 중 선택할 수 있습니다. 반대로 연금수령 요건을 충족하지 못하고 해지하거나 연금 형태가 아닌 방식으로 수령하면 연금소득이 아닌 기타소득으로 분류되어 15% 세율(지방소득세 별도)로 분리과세됩니다. 공제받은 만큼을 나중에 되돌려 내는 구조라는 점을 감안해야 합니다.
실제 공제액은 산출세액에 따라 다시 깎일 수 있습니다
세액공제는 산출세액에서 직접 빼는 방식이라, 공제액이 산출세액보다 크면 전액을 돌려받지 못합니다. 산출세액이 130만원 이하라면 산출세액의 55%가, 130만원을 넘으면 71만5천원에 130만원 초과금액의 30%를 더한 금액이 공제 상한선이 됩니다.
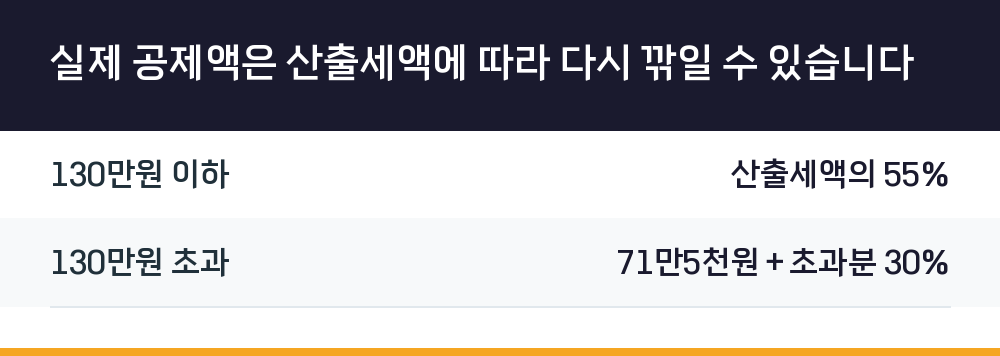
| 산출세액 구간 | 공제 계산 |
|---|---|
| 130만원 이하 | 산출세액의 55% |
| 130만원 초과 | 71만5천원+초과분 30% |
연말정산에서 공제 받는 순서
연금계좌 세액공제는 별도 신청서를 내는 방식이 아니라 연말정산이나 종합소득신고 과정에서 반영됩니다. 회사에 제출하는 서류와 본인이 챙겨야 할 부분을 나눠 확인하면 흐름이 잡힙니다.
- 연말정산 간소화 자료에서 연금계좌 납입액이 조회되는지 확인합니다.
- 조회되지 않는 납입분은 금융기관에서 발급한 납입증명서를 준비합니다.
- 총급여 또는 종합소득금액을 기준으로 적용 공제율(16.5% 또는 13.2%)을 확인합니다.
- 연금저축 600만원, 퇴직연금 합산 900만원 한도 안에서 공제 대상 금액을 정리합니다.
- 종합소득이 있는 경우에는 종합소득신고 시 같은 내용을 반영합니다.
자주 헷갈리는 부분
Q. 연금저축과 퇴직연금을 합치면 공제한도가 얼마인가요?
연간 900만원입니다. 연금저축만 넣으면 600만원, 퇴직연금계좌 납입분을 합산하면 900만원까지 공제 대상이 됩니다.
Q. 납입은 1,800만원까지 가능하다는데 공제는 왜 900만원인가요?
납입한도와 세액공제 한도가 별개로 설정되어 있기 때문입니다. 1,800만원은 계좌에 넣을 수 있는 상한이고, 세액공제는 그중 900만원까지만 적용됩니다.
Q. 중간에 해지하면 어떻게 되나요?
연금수령 요건을 충족하지 못하고 해지하면 수령액이 기타소득으로 분류되어 15% 세율(지방소득세 별도)로 분리과세됩니다.
Q. 연금을 많이 받으면 세금이 더 붙나요?
연금소득이 연 1,200만원을 넘으면 종합과세와 15% 분리과세 중 선택할 수 있습니다. 본인의 다른 소득 규모에 따라 유리한 쪽이 달라집니다.
마무리하며 확인할 것
연금계좌 세액공제는 소득 구간에 따라 공제율이 16.5%와 13.2%로 갈리고, 공제한도는 연금저축 600만원·퇴직연금 합산 900만원이라는 두 가지 숫자를 기준으로 움직입니다. 여기에 산출세액 구간별 공제 상한이 한 번 더 적용되고, 나중에 연금으로 받을 때 과세된다는 점까지 겹치기 때문에 단순히 "얼마 넣으면 얼마 돌려받는다"로 계산하기 어렵습니다. 본인의 총급여와 산출세액, 그리고 연금 수령 계획까지 함께 놓고 판단하는 편이 안전합니다.