2026년 기준 무주택 청년이라면 NH농협은행 청년주택드림청약통장이 사실상 가장 유리한 선택지 중 하나입니다. 최대 4.5% 금리에 비과세·소득공제, 국민주택과 민영주택 청약 자격, 분양대금 최대 80% 저금리 대출 연계까지 한 통장에 묶여 있기 때문입니다. 다만 이 혜택은 아무나 자동으로 받는 게 아니라 연령·소득·무주택 요건과 납입 실적을 충족해야 열립니다. 아래에서는 가입 조건부터 전환 방법, 실제로 손해 보지 않는 운용 순서까지 정리했습니다.
청년주택드림청약통장, 일반 청약통장과 뭐가 다른가
기존 청약저축·청약예금·청약부금·주택청약종합저축은 청약 자격만 주는 저금리 상품에 가깝습니다. 반면 청년주택드림청약통장은 청년층의 내 집 마련을 돕기 위해 기존 청년우대형 청약저축을 개선해 설계된 특화 상품으로, 금리와 세제, 대출 연계가 함께 붙습니다.
핵심 차이는 네 가지로 압축됩니다.
- 최대 4.5% 금리 적용(기본 금리 + 우대 금리)
- 국민주택과 민영주택 모두 청약 가능
- 청약 가점 우대
- 분양대금의 최대 80% 저금리 대출 지원
여기에 세제 혜택이 더해집니다. 이자소득 비과세와 연간 납입액의 40% 소득공제가 대표적이며, 각각 적용되는 소득 기준이 따로 있습니다.
가입 조건과 나이, 소득 기준은 어디까지인가
가입 자체는 무주택 세대주 요건과 소득 요건을 함께 봅니다. 군 복무 기간을 감안해 최대 40세까지 가입할 수 있어, 청년층뿐 아니라 사회 초년생과 신혼부부도 활용 범위에 들어옵니다.
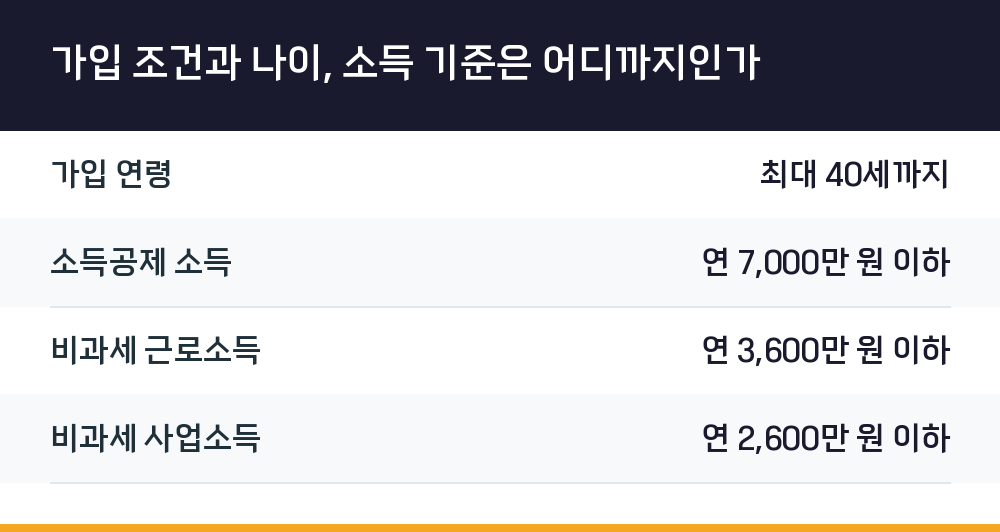
| 구분 | 기준 |
|---|---|
| 가입 연령 | 최대 40세까지 |
| 소득공제 소득 | 연 7,000만 원 이하 |
| 비과세 근로소득 | 연 3,600만 원 이하 |
| 비과세 사업소득 | 연 2,600만 원 이하 |
소득공제는 연간 납입액의 40%까지 가능하며, 연소득 7,000만 원 이하 조건에서 적용됩니다. 비과세는 기준이 더 좁아서 근로소득자는 연 3,600만 원 이하, 사업소득자는 연 2,600만 원 이하일 때 이자소득에 세금이 붙지 않습니다. 두 혜택의 소득 기준이 다르다는 점을 헷갈리면 안 됩니다.
청약 당첨 후 디딤돌 대출까지 이어지는 구조
이 통장의 진짜 값어치는 당첨 이후에 나옵니다. 입주자모집공고일 이전에 보유한 청년 주택드림 통장으로 청약에 당첨되고, 그 당첨 시점에 만 39세 이하라면 해당 통장과 연계해 디딤돌 대출을 신청할 수 있습니다.
다만 대출로 이어지려면 조건이 붙습니다.
- 대출접수일 기준 1년 이상 가입 유지
- 1천만 원 이상 납입 실적
즉 통장을 만들어 놓기만 하고 납입을 미루면 대출 연계 혜택은 사라집니다. 청약 당첨은 운의 영역이지만, 가입 기간과 납입액은 미리 쌓아둘 수 있는 조건입니다. 분양대금의 최대 80%까지 저금리로 지원된다는 점을 감안하면, 이 두 가지 요건을 채워두는 것이 사실상 대출 자격을 선점하는 일이 됩니다.
기존 청약통장에서 갈아타는 방법
이미 청약통장을 갖고 있다면 새로 만들 필요 없이 전환하면 됩니다. 전환 대상은 주택청약종합저축, 청약저축, 청약예금, 청약부금 가입자입니다.
전환 절차는 다음 순서로 진행됩니다.
- NH농협은행 영업점을 방문합니다.
- 신분증(주민등록증, 운전면허증 등)을 준비합니다.
- 소득 증빙 서류(근로소득원천징수영수증, 소득금액증명원 등)를 지참합니다.
- 무주택 확인 서류(주민등록등본, 가족관계증명서 등)를 함께 제출합니다.
- 기존 통장에서 청년주택드림청약통장으로 전환을 신청합니다.
서류는 소득 유형에 따라 달라지므로, 방문 전에 본인의 소득 형태에 맞는 증빙을 확인해두는 편이 낫습니다. 전환 후에는 기존 통장 대비 금리 혜택이 커지고, 세제 혜택과 대출 연계, 청약 가점 우대가 추가로 붙습니다.
청약 안 해도 손해가 아닌 이유
"청약을 안 하면 통장이 무의미하지 않나"라는 질문을 자주 받습니다. 답은 아닙니다. 청약 여부와 관계없이 고금리 예금처럼 활용할 수 있고, 세제 혜택도 그대로 받습니다.
다만 청약을 염두에 둔다면 장기적으로 유지하는 쪽이 유리합니다. 청약 가점과 대출 연계 요건이 모두 가입 기간과 납입 실적에 걸려 있기 때문입니다.
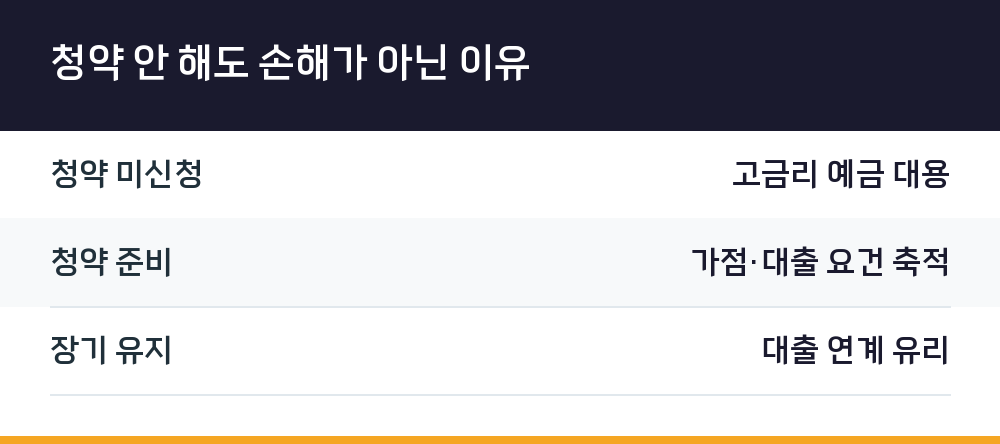
| 활용 방식 | 유지 시 이점 |
|---|---|
| 청약 미신청 | 고금리 예금 대용 |
| 청약 준비 | 가점·대출 요건 축적 |
| 장기 유지 | 대출 연계 유리 |
자주 묻는 질문
Q. 청약을 안 하면 통장을 해지하는 게 낫나요?
아닙니다. 청약 여부와 관계없이 고금리 예금처럼 활용할 수 있고 세제 혜택도 유지됩니다. 다만 청약을 고려한다면 장기 유지가 유리합니다.
Q. 소득 기준을 넘으면 혜택이 전부 사라지나요?
아닙니다. 소득공제(연 7,000만 원 이하)와 비과세(근로 3,600만 원·사업 2,600만 원 이하)의 기준선이 각각 다르므로, 어느 한쪽만 충족하는 경우도 있습니다.
Q. 디딤돌 대출 연계는 언제부터 가능한가요?
대출접수일 기준 1년 이상 가입하고 1천만 원 이상 납입한 상태여야 하며, 입주자모집공고일 이전 보유한 통장으로 당첨되고 당첨 시 만 39세 이하여야 합니다.
Q. 기존 통장을 그대로 두고 새로 만들면 되나요?
전환 제도가 마련되어 있으므로 기존 주택청약종합저축·청약저축·청약예금·청약부금에서 갈아타는 방식이 일반적입니다. 영업점에서 서류를 갖추고 전환을 신청하면 됩니다.
정리하며 확인할 것
청년주택드림청약통장은 금리, 세제, 청약, 대출 네 갈래 혜택이 한 상품에 묶여 있다는 점이 핵심입니다. 다만 각 혜택마다 적용 조건이 다르고, 특히 디딤돌 대출 연계는 가입 기간 1년과 납입 1천만 원이라는 실적 요건이 걸려 있습니다. 통장 개설만 해두고 납입을 멈추면 가장 큰 혜택을 놓치게 됩니다. 본인의 연령과 소득 구간, 무주택 요건을 먼저 확인한 뒤 영업점에서 전환 또는 신규 가입을 진행하는 순서가 안전합니다.