헬리오스PE가 보유한 코스닥 상장사 ISC의 지분이 SKC로 넘어가면서, 반도체 테스트 소켓 시장의 판도가 바뀌고 있습니다. 헬리오스PE는 2021년 5월 ISC 지분 31.75%를 1500억원에 인수했고, 이후 SKC가 헬리오스 측 지분 35.8%를 3475억원에 사들이는 구조로 거래가 마무리됐습니다. 여기에 ISC 신주 2000억원어치를 SKC와 헬리오스PE가 공동 인수하면서 SKC의 최종 지분율은 45%까지 올라갑니다. 재무적 투자자(FI)가 빠지고 전략적 투자자(SI)가 들어오는 이번 거래는 TFE(테스트·후공정 장비·소재) 밸류체인 전반에 기회와 부담을 동시에 안깁니다.
ISC는 2007년 코스닥에 상장된 반도체 테스트 솔루션 기업으로, 실리콘러버소켓 분야에서 글로벌 선두 플레이어로 평가받습니다. 시가총액은 26일 장중 기준 9000억원대입니다. 헬리오스PE의 인수 당시 주당 거래액은 경영권 프리미엄을 얹어 2만8736원이었는데, 이번 SKC 거래는 그보다 높은 밸류에이션에서 이뤄진 셈입니다.
ISC 매각이 왜 이렇게 빨리 진행됐나
헬리오스PE는 당초 연내 ISC 매각 계획이 없다고 밝혔지만 전략을 선회했습니다. 헬리오스PE가 현재 한국성장금융이 주관하는 혁신성장펀드 출자사업에 도전하고 있어 빠른 의사결정에 나선 것 아니냐는 분석이 나옵니다. 신규 펀드 결성 과정에서 기존 포트폴리오의 회수 성과가 변수로 작용할 수 있기 때문입니다.
헬리오스PE는 최근 공시를 통해 SKC와 ISC 지분 매각과 관련해 양해각서를 체결하고 협의 중이라는 사실을 공식화했습니다. 증권업계는 이번 거래를 두고 "ISC의 최대주주가 재무적 투자자(FI)였기에 지분 매각은 당연한 수순"이라는 평가를 내놨습니다. SK증권 이동주 연구원은 "SKC의 ISC 인수는 지분 매각 불확실성 해소 정도로 해석할 수 있으며 이제부터는 본업의 성장성만 볼 시점"이라고 밝혔습니다.
SKC가 ISC를 품으면서 생기는 시너지
SKC는 반도체 전공정 소재·부품에 국한돼 있던 비즈니스를 후공정으로 확대할 기회를 얻었습니다. SK증권은 "ISC 입장에서는 SK계열사와의 협업 강화로 SK하이닉스향 소켓 점유율 상승이 가시화되며 첨단 패키징 영역에서 러버형 소켓의 경제성과 적합성 부각을 기대할 수 있다"고 짚었습니다.
삼성증권 조현렬 연구원도 "이번 ISC 인수를 통해 반도체 소재 사업의 고부가화 전략 의지를 확인했다"며 "글라스 기판 상업화와 함께 동사 경쟁력 제고를 기대한다"고 밝혔습니다. 전공정 소재 기업이 후공정 테스트 솔루션까지 밸류체인을 넓히는 구도가 완성된 것입니다.
ISC 거래 핵심 조건을 정리하면 다음과 같습니다.
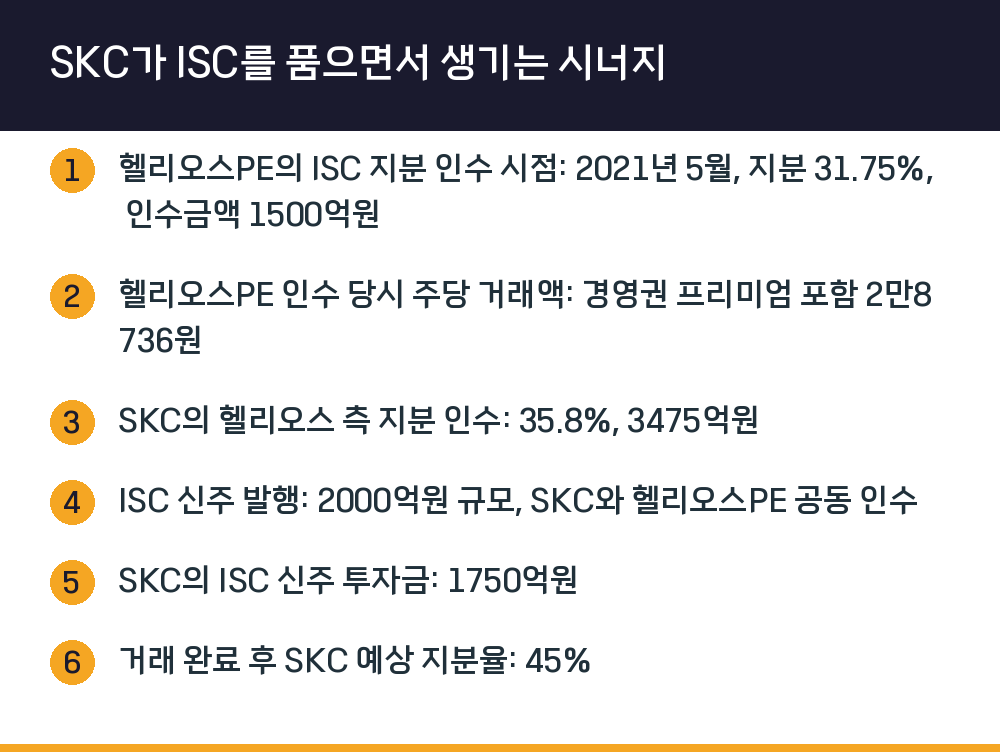
- 헬리오스PE의 ISC 지분 인수 시점: 2021년 5월, 지분 31.75%, 인수금액 1500억원
- 헬리오스PE 인수 당시 주당 거래액: 경영권 프리미엄 포함 2만8736원
- SKC의 헬리오스 측 지분 인수: 35.8%, 3475억원
- ISC 신주 발행: 2000억원 규모, SKC와 헬리오스PE 공동 인수
- SKC의 ISC 신주 투자금: 1750억원
- 거래 완료 후 SKC 예상 지분율: 45%
TFE 관점에서 달라지는 것들
한국투자증권 박성홍 연구원은 ISC의 12개월 선행 주가수익비율(PER)을 4.8배에서 23.5배로 변경하고, 목표주가를 기존 대비 28% 상향한 6만4000원을 제시했습니다. 첨단 패키징 칩 테스트 소켓 시장 침투 속도가 예상보다 빠르고, AI로 인한 첨단 패키징 칩 수요 증가 폭이 가파르다는 판단입니다. 하반기에는 메모리 패키징 테스트 수요가 늘어나며 메모리 매출도 회복될 것으로 전망했습니다.
다만 2000억원 규모의 유상증자로 인한 기존 주주가치 희석은 부담 요인입니다. 박 연구원은 "조달한 금액을 어떻게 활용하느냐가 회사 가치를 한 단계 더 높이는 기회가 될 것"이라고 강조했습니다. TFE 생태계에 속한 협력사와 경쟁사 입장에서는 SK하이닉스향 공급망 재편이 최대 변수로 떠오릅니다.
ISC의 주요 지표를 정리하면 아래와 같습니다.
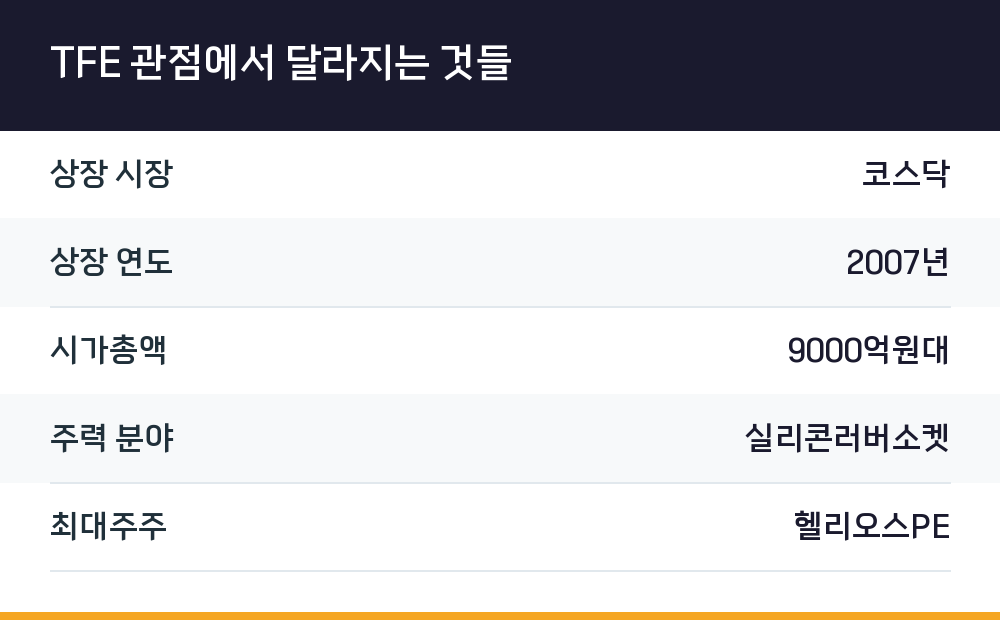
| 항목 | 값 |
|---|---|
| 상장 시장 | 코스닥 |
| 상장 연도 | 2007년 |
| 시가총액 | 9000억원대 |
| 주력 분야 | 실리콘러버소켓 |
| 최대주주 | 헬리오스PE |
후공정 밸류체인에서 확인해야 할 변수
이번 거래의 파급은 반도체 후공정 장비·소재 기업 전반으로 번질 수 있습니다. SKC가 전공정 소재에서 후공정으로 영역을 넓히면, 기존 후공정 밸류체인에 속한 기업들은 고객사 다변화와 단가 협상력 양쪽에서 압박을 받을 수 있습니다. 반대로 SK하이닉스향 물량이 확대되면 러버형 소켓 생태계에 속한 부품·소재 협력사에는 수주 기회가 열립니다.
AI 반도체 수요가 첨단 패키징으로 이동하는 흐름도 같은 방향입니다. 첨단 패키징 칩 테스트 소켓 시장 침투 속도가 빨라지고 있다는 증권가 평가는, 테스트 소켓과 그 주변 부품을 공급하는 TFE 기업들의 중장기 수요 기반이 넓어지고 있다는 뜻입니다.
단계별로 확인할 체크포인트
ISC 매각 이후 TFE 업계 종사자나 투자자가 실제로 확인해야 할 순서는 다음과 같습니다.
- SKC의 ISC 신주 납입 완료 공시 확인 — 지분율 45% 달성 여부가 거래 종결의 기준점입니다.
- SK하이닉스향 소켓 공급 계약 변동 공시 추적 — 협업 강화가 실제 매출로 이어지는지가 핵심입니다.
- 첨단 패키징 관련 ISC 매출 비중 변화 확인 — 메모리 패키징 테스트 수요 회복 속도와 맞물립니다.
- 유상증자 조달 자금 사용처 공시 확인 — 2000억원의 활용 방향이 회사 가치 재평가의 분수령입니다.
- 경쟁 후공정 기업들의 고객사 다변화 움직임 점검 — 밸류체인 재편의 후속 신호를 읽을 수 있습니다.
Q. ISC의 최대주주는 누구인가요?
거래 전에는 사모펀드 운용사인 헬리오스PE였습니다. 2021년 5월 ISC 지분 31.75%를 1500억원에 인수하며 경영권을 가져갔습니다. SKC의 지분 인수와 신주 참여가 완료되면 SKC가 최대주주로 올라서며 지분율은 45%에 이릅니다.
Q. 헬리오스PE는 왜 연내 매각 방침을 바꿨나요?
헬리오스PE가 현재 한국성장금융이 주관하는 혁신성장펀드 출자사업에 도전하고 있어 빠른 의사결정에 나선 것 아니냐는 분석이 나옵니다. 당초 연내 ISC 매각은 없다고 밝혔지만 전략을 선회한 모양새입니다.
Q. 이번 거래로 기존 주주에게 불리한 점은 없나요?
한국투자증권은 2000억원 규모의 유상증자로 인한 기존 주주가치 희석을 아쉬운 점으로 꼽았습니다. 다만 조달 자금의 활용 방식에 따라 회사 가치가 한 단계 더 높아질 기회가 될 수 있다고 봤습니다.
Q. ISC의 사업적 강점은 무엇인가요?
반도체 테스트에 쓰이는 실리콘러버소켓 분야에서 글로벌 선두 플레이어로 평가받습니다. 2007년 코스닥에 상장됐고, 26일 장중 기준 시가총액은 9000억원대입니다.