EPS는 기업이 주당 얼마를 벌었는지를 보여주는 숫자이지만, 그 자체만으로 매수·매도 시점이 결정되지는 않습니다. EPS가 탄탄해도 PER 멀티플이 흔들리면 주가는 전혀 다른 방향으로 움직일 수 있고, 반대로 이익이 정체돼도 시장이나 섹터 심리에 따라 밸류에이션이 재평가되기도 합니다. 결국 EPS를 매매에 활용하려면 "이익 자체의 추세"와 "그 이익에 시장이 붙여주는 배수"를 분리해서 봐야 합니다. 이 글은 그 두 축을 기준으로 매매 가격 범위를 세우는 실전 순서를 다룹니다.
EPS만 보고 사면 왜 어긋나는가
PER 멀티플은 시장 멀티플, 섹터 멀티플, 인지된 성장률이라는 세 가지 요인의 영향을 받습니다. 이 세 가지 중 하나라도 바뀌면 같은 EPS를 가진 기업의 적정 주가도 달라집니다. 즉 EPS가 그대로여도 시장 전체가 위험자산을 외면하면 멀티플이 눌리고, 반대로 성장 기대가 붙으면 멀티플이 확장됩니다.
실제로 금양의 주가 정보를 보면 현재가, 시가, 고가, 저가가 모두 9,900원으로 표시되고 변동률은 0.00%입니다. 이런 화면만 보면 "가격이 안 움직인다"는 결론에 이르기 쉽지만, EPS와 PER을 함께 놓고 보면 왜 그 가격에 머무는지를 다르게 해석할 수 있습니다.
매매 판단에서 EPS는 출발점일 뿐이고, 여기에 멀티플 변화 가능성을 얹어야 가격 범위가 나옵니다.
이익 추세와 멀티플을 나눠서 보는 기준
EPS를 매매 신호로 바꾸려면 두 가지를 따로 점검해야 합니다.
- 이익의 방향: EPS가 늘고 있는지, 정체인지, 줄고 있는지
- 멀티플의 방향: 시장·섹터·성장률 인식 중 무엇이 바뀌고 있는지
- 두 방향의 조합: 이익 증가 + 멀티플 확장은 가장 강한 국면, 이익 증가 + 멀티플 축소는 가장 헷갈리는 국면
- 확인 시점: 실적 발표와 가이던스 변화가 멀티플 재평가의 방아쇠가 되는 경우가 많음
아래 표는 이익 추세와 멀티플 방향을 조합했을 때의 해석을 정리한 것입니다.
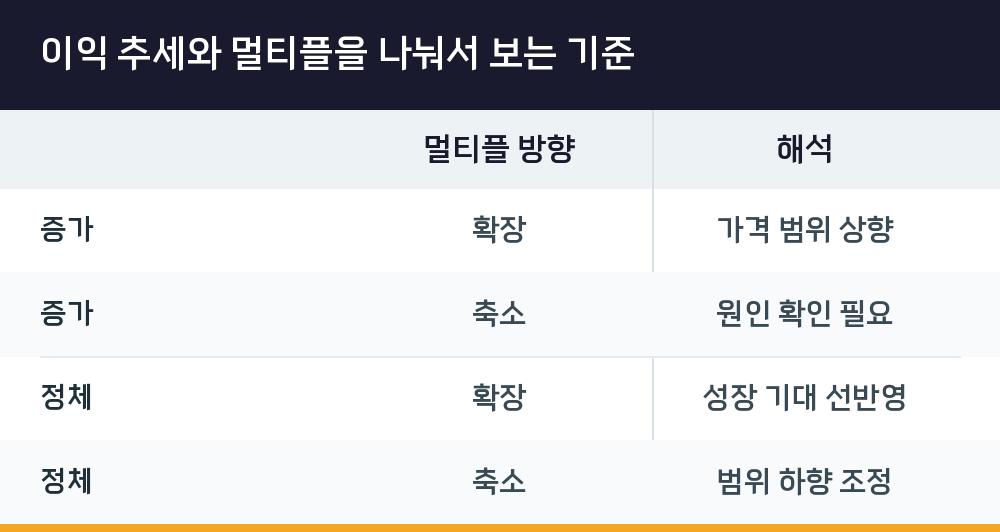
| 이익 추세 | 멀티플 방향 | 해석 |
|---|---|---|
| 증가 | 확장 | 가격 범위 상향 |
| 증가 | 축소 | 원인 확인 필요 |
| 정체 | 확장 | 성장 기대 선반영 |
| 정체 | 축소 | 범위 하향 조정 |
매매 가격 범위를 세우는 순서
EPS와 멀티플을 숫자로 다루는 작업은 다음 순서로 진행합니다. 각 단계는 이전 단계의 결론을 전제로 하므로 건너뛰면 범위 자체가 무의미해집니다.
- 최근 EPS 추이를 확인하고, 일회성 요인이 섞였는지 걸러냅니다.
- 현재 PER이 시장 멀티플 대비 어느 위치에 있는지 비교합니다.
- 같은 섹터 기업들의 PER과 나란히 놓고 상대 위치를 파악합니다.
- 인지된 성장률이 최근에 바뀐 흔적이 있는지 실적 발표·가이던스에서 찾습니다.
- 위 네 단계를 조합해 하단·중심·상단 세 개의 가격대를 설정합니다.
- 설정한 범위를 벗어나는 가격이 나오면, EPS가 바뀐 것인지 멀티플이 바뀐 것인지 다시 분리합니다.
이 순서에서 자주 빠지는 것이 6번입니다. 가격이 범위를 벗어났을 때 "이익이 좋아졌으니 당연하다"고 넘기면, 실제로는 멀티플만 부풀어 오른 경우를 놓치게 됩니다.
확인된 값과 해석을 구분하는 태도
공모주 투자에서 당사가 부담하는 책임 범위는 증권신고서에 기재된 내용에 한정된다는 점이 투자설명서에 명시돼 있습니다. 이 문장은 공모주에만 해당하는 규정이지만, EPS를 매매에 쓰는 일반 투자자에게도 같은 태도가 필요합니다. 숫자로 확인된 것과 해석으로 채운 것을 섞으면 판단 근거가 흐려집니다.
금양 사례에서 확인된 값은 현재가 9,900원, 변동량 0원, 변동률 0.00%, 기준 시각 2026년 9월 21일 08시 31분 02초, 시장 KOSPI, 거래소 KRX, 시가·고가·저가 각 9,900원입니다. 이 값들은 사실이지만, 이 가격이 적정한지에 대한 답은 아닙니다. 적정성 판단은 EPS와 멀티플을 별도로 계산해야 나옵니다.
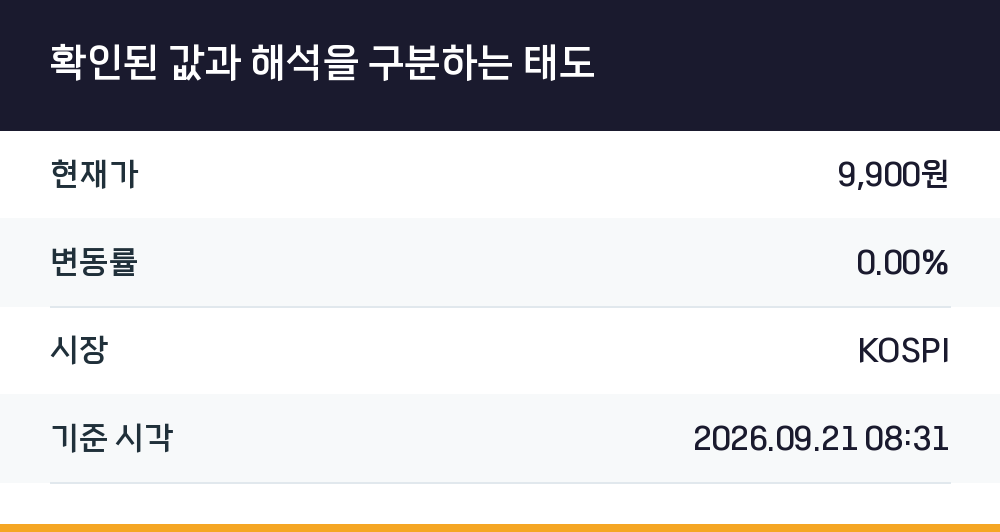
| 항목 | 확인된 값 |
|---|---|
| 현재가 | 9,900원 |
| 변동률 | 0.00% |
| 시장 | KOSPI |
| 기준 시각 | 2026.09.21 08:31 |
멀티플이 흔들릴 때 대응하는 방법
시장 멀티플이 바뀌는 국면에서는 개별 종목의 EPS가 아무리 좋아도 가격이 따라가지 않습니다. 이런 때는 EPS 기준 가격 범위를 그대로 신뢰하기보다, 멀티플 변화가 일시적인지 구조적인지부터 판단해야 합니다.
섹터 멀티플이 바뀌는 경우도 비슷합니다. 같은 이익을 내는 기업끼리도 섹터가 재평가되면 PER 격차가 벌어집니다. 이때는 개별 기업의 EPS보다 섹터 전체의 멀티플 방향이 가격을 더 크게 좌우합니다.
인지된 성장률이 바뀌는 경우는 가장 빠르게 반영됩니다. 실적 자체는 그대로인데 성장 기대만 조정돼도 멀티플이 크게 움직입니다. 그래서 EPS 발표 직후의 가격 반응을 볼 때는 이익 숫자와 함께 "시장이 성장률을 어떻게 다시 인식했는가"를 같이 봐야 합니다.
Q. EPS가 오르면 주가도 반드시 오르나요?
아닙니다. EPS가 올라도 멀티플이 그보다 더 줄면 주가는 내려갈 수 있습니다. PER 멀티플은 시장·섹터·인지된 성장률 세 요인에 좌우되므로, 이 중 하나만 바뀌어도 결과가 달라집니다.
Q. PER 멀티플은 무엇으로 확인하나요?
시장 멀티플, 섹터 멀티플, 인지된 성장률이라는 세 가지 요인을 각각 비교해 확인합니다. 같은 이익이라도 이 세 요인이 다르면 적용되는 배수가 달라집니다.
Q. 가격이 설정한 범위를 벗어나면 어떻게 하나요?
EPS가 바뀐 것인지 멀티플이 바뀐 것인지부터 분리해서 확인합니다. 이익은 그대로인데 가격만 움직였다면 멀티플 요인을 다시 점검해야 합니다.
Q. 공모주에도 같은 기준을 적용할 수 있나요?
공모주는 증권신고서에 기재된 내용에 대해서만 당사가 책임을 진다는 조건이 붙습니다. EPS와 멀티플 기준을 적용하되, 신고서에 없는 추정은 별도로 검증해야 합니다.