카드를 잃어버렸다는 걸 알아차린 순간, 가장 먼저 할 일은 카드사 분실신고입니다. 신고가 접수되어야 카드 정지가 이뤄지고, 그 시점을 기준으로 부정사용 보상 범위가 갈리기 때문입니다. 미루면 미룰수록 책임은 카드 소지자 쪽으로 넘어옵니다. 아래는 실제 신고 절차와 보상 조건, 그리고 놓치기 쉬운 예외 상황을 정리한 내용입니다.
카드분실신고, 늦으면 절반만 보상받는 이유
참고 자료에 나온 사례가 이를 잘 보여줍니다. 직장인 지훈씨는 카드를 분실한 걸 알았지만 이틀 뒤에야 신고했고, 그사이 습득자가 420만원을 부정 사용했습니다. 카드사는 신고가 지연됐다는 이유로 부정사용금액의 절반만 보상했습니다. 분실 사실을 인지하고도 신고를 늦게 하면 책임의 일부 또는 전부를 소지자가 부담하게 된다는 점을 보여주는 대목입니다.
신고가 접수되면 카드사는 접수번호 등 신고 사실을 알려주어야 하고, 회원은 이 정보를 확인해 보관해야 합니다. 신고를 완료해야만 카드가 실제로 정지된다는 점도 기억해 두어야 합니다.
- 개인·가족·법인카드 모두 분실·도난 확인 즉시 24시간 상담실(1588-4515)로 신고
- BC카드 웹사이트 회원은 본인 명의 개인카드에 한해 인터넷 신고 가능
- 신고 접수 전 60일부터 신고 시점까지 발생한 부정사용액은 보상 대상(현금서비스는 신고 이후분)
- 본인 고의·과실이 있으면 보상청구를 해도 제대로 받지 못하는 경우가 많음
어디에 어떻게 신고하나
전화 한 통이 가장 확실하지만, 여러 카드를 한 번에 멈추는 방법도 있습니다. 신용카드 분실 일괄신고 서비스는 각 카드사 고객센터 전화나 홈페이지·앱으로 신청할 수 있고, 카드사 8개사와 은행 13개사 등 국내 대부분 금융사에서 이용됩니다. 다만 일괄신고는 되지만 일괄해제는 되지 않는다는 점이 다릅니다.
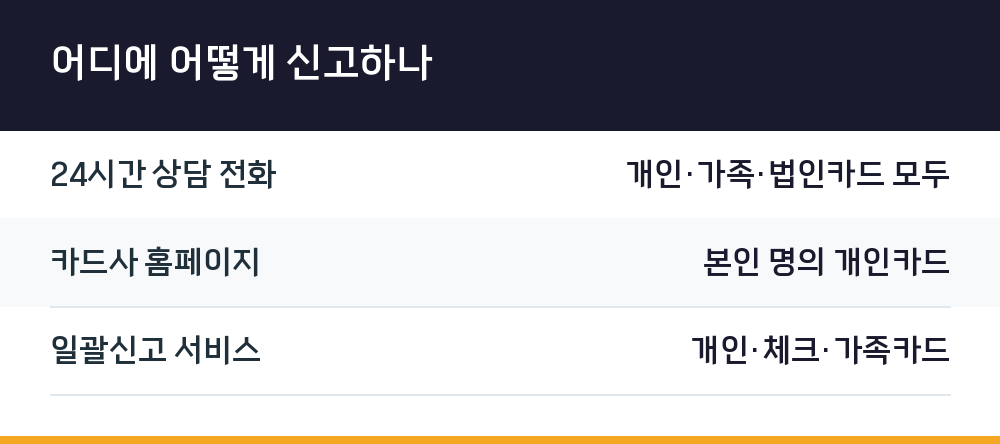
| 신고 채널 | 이용 조건 |
|---|---|
| 24시간 상담 전화 | 개인·가족·법인카드 모두 |
| 카드사 홈페이지 | 본인 명의 개인카드 |
| 일괄신고 서비스 | 개인·체크·가족카드 |
일괄신고 대상은 신고인 본인 명의의 신용카드·체크카드·가족카드이며, 법인카드는 제외됩니다. 해외여행 중 카드를 잃었다면 귀국까지 미루지 말고, 국내에 있는 지인을 통해서라도 신고를 마쳐야 합니다. 모바일 신용카드를 담은 스마트폰을 잃어버린 경우에도 카드와 동일하게 신고 대상입니다.
카드를 다시 찾았을 때와 못 찾았을 때
분실신고 전에 카드를 되찾았다면, 먼저 카드사에 부정사용 여부를 문의해야 합니다. 부정사용이 없으면 그대로 쓰면 되고, 있다면 분실신고와 함께 피해금액 보상을 요청해야 합니다. 이미 신고를 마친 뒤에 찾은 경우도 대응은 같습니다. 부정사용이 없으면 분실신고 해제를 신청해 다시 쓰면 됩니다.
일정 기간이 지나도 못 찾았다면 부정사용 여부를 확인한 뒤 재발급을 신청합니다. 참고 자료에서는 통상 1주일 내에 카드를 찾지 못하면 재발급을 신청하는 것이 효과적이라고 안내합니다.
보상받을 때 챙겨야 할 비용과 기준
분실·도난 사고보상 접수 시 카드당 2만원의 조사수수료를 회원이 부담합니다. 다만 보상신청금이 20만원 이상인 경우에는 이 수수료가 적용되지 않습니다. 보상 처리 과정에서 일정 금액의 수수료를 내는 경우도 있으니 신고를 미루면 비용 부담이 커질 수 있습니다.
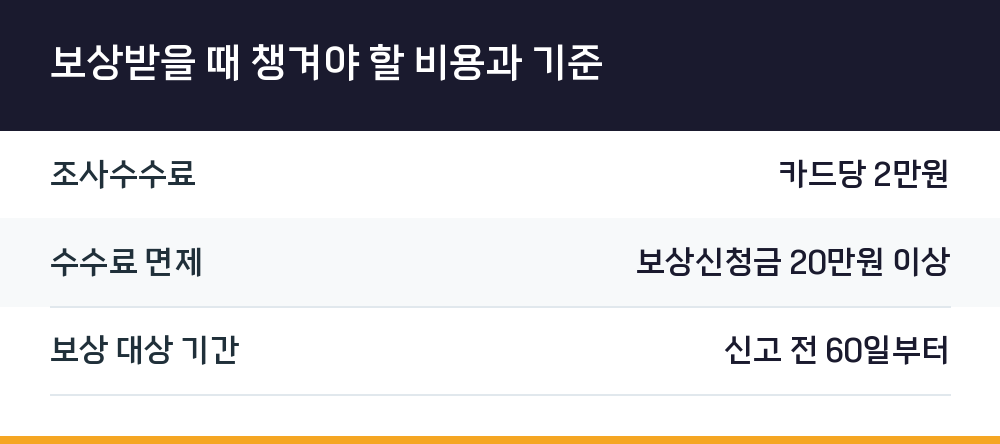
| 구분 | 기준 |
|---|---|
| 조사수수료 | 카드당 2만원 |
| 수수료 면제 | 보상신청금 20만원 이상 |
| 보상 대상 기간 | 신고 전 60일부터 |
보상이나 책임 분담에 이의가 있으면 금융감독원에 분쟁조정을 신청할 수 있습니다. 전화(국번 없이 1332), 금융민원센터 웹사이트, 우편·팩스, 직접 방문 모두 가능합니다.
평소에 해두면 피해를 줄이는 것들
카드를 잃지 않는 게 최선이지만, 사고가 나면 평소 설정이 피해 규모를 좌우합니다. 이용 한도를 낮게 잡아두고 고액 결제 때만 한시적으로 올리는 방식이 대표적입니다. 결제승인내역을 알려주는 문자·카카오톡 알림을 켜두면 부정사용을 곧바로 알아챌 수 있는데, 문자 알림은 요금이 붙지만 카카오톡 알림은 대부분 카드사에서 무료로 제공합니다.
카드 뒷면 서명도 그냥 넘길 일이 아닙니다. 5만원 이상 결제 시 결제서명과 카드 뒷면 서명이 일치해야 하는데, 서명이 없거나 결제 때마다 서명이 들쭉날쭉하면 부정사용 책임이 소지자에게 돌아갈 수 있습니다. 대법원에서도 서명하지 않은 카드 소지자에게 부정사용 책임이 있다고 판결한 사례가 있습니다. 생년월일·전화번호처럼 추정하기 쉬운 번호를 비밀번호로 쓰거나 카드 뒷면·수첩에 적어두는 것도 피해야 합니다.
가족에게 카드를 빌려주는 습관도 위험합니다. 명의자가 분실을 늦게 알게 될 뿐 아니라, 본인 명의 카드를 타인에게 양도한 것으로 보아 부정사용 책임을 명의자가 지게 됩니다. 가족이 쓸 카드가 필요하다면 양도 대신 가족카드를 발급하는 쪽이 안전합니다.
Q. 분실신고를 했는데 카드를 찾으면 어떻게 하나요?
카드사에 부정사용 여부를 먼저 문의하고, 문제가 없으면 분실신고 해제를 신청해 사용하면 됩니다. 부정사용 흔적이 있으면 신고를 유지한 채 피해금액 보상을 요청해야 합니다.
Q. 여러 카드를 한 번에 정지할 수 있나요?
가능합니다. 일괄신고 서비스로 카드사 8개사, 은행 13개사 등 대부분 금융사 카드를 한 번에 신고할 수 있습니다. 단 법인카드는 제외되고, 해제는 일괄로 되지 않습니다.
Q. 보상은 어느 시점 사용분까지 되나요?
신고 접수일 60일 전부터 신고 시점까지 발생한 부정사용액이 대상입니다. 현금서비스는 신고 시점 이후 발생분이 적용됩니다. 다만 본인 과실이 인정되면 보상이 온전히 이뤄지지 않을 수 있습니다.
Q. 분실한 카드를 누군가 사용하면 어떤 처벌을 받나요?
분실·도난 카드를 판매하거나 사용한 자, 강취·횡령하거나 기망·공갈로 취득한 카드를 판매·사용한 자는 7년 이하 징역 또는 5천만원 이하 벌금에 처해집니다.