아낌e보금자리론은 주택금융공사가 심사를 맡고 금융기관이 약정·실행을 담당하는 비대면 주택담보대출입니다. 2026년 10월 1일 공시 기준 10년 만기 4.90%, 15년 5.00%, 20년 5.05%의 금리가 적용되며, 같은 만기의 u-보금자리론이나 t-보금자리론보다 0.10%p 낮습니다. 다만 이 금리는 우대금리 선택 전 기준금리이므로 실제 적용 금리는 본인 요건에 따라 달라집니다. 아래에서는 자격과 한도, 금리 구조, 신청 절차를 순서대로 정리합니다.
아낌e보금자리론, 어떤 집이 대상일까
담보 대상은 아파트, 연립, 다세대주택입니다. 주택금융공사 안내에 따르면 이 세 가지 유형이라면 지역을 크게 가리지 않고 신청할 수 있습니다. 신혼부부, 청년, 사회적배려층에게는 별도 우대금리가 적용됩니다.
한도와 관련해 놓치기 쉬운 조건이 조정대상지역 여부입니다. 투기지역이나 투기과열지구를 포함한 조정대상지역에 해당하면 LTV와 DTI가 각각 10%p씩 차감됩니다. 단, 실수요자는 예외로 안내되고 있습니다.
- 담보 유형: 아파트, 연립, 다세대
- 우대 대상: 신혼부부, 청년, 사회적배려층
- 조정대상지역: LTV·DTI 각 10%p 차감 (실수요자 제외)
- 기본 조회 전제: 구입 용도, 보유주택 없음
만기별 금리, u·t형과 무엇이 다른가
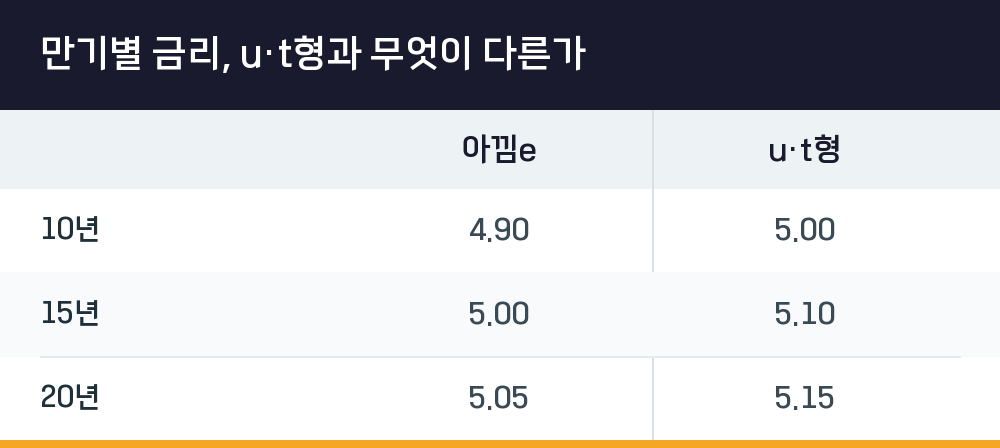
같은 날 공시된 보금자리론 상품별 금리를 나란히 놓으면 차이가 분명해집니다. 아낌e보금자리론이 모든 만기 구간에서 가장 낮고, u-보금자리론과 t-보금자리론은 동일한 수준입니다.
| 만기 | 아낌e | u·t형 |
|---|---|---|
| 10년 | 4.90 | 5.00 |
| 15년 | 5.00 | 5.10 |
| 20년 | 5.05 | 5.15 |
(2026년 10월 1일 공시, 연 %, 우대금리 적용 전)
여기서 주의할 점이 있습니다. 대출 약정과 근저당설정등기를 전자적으로 처리하지 않는 비대면(u 방식)은 0.1%p가 가산됩니다. 아낌e와 u형의 차이가 정확히 이 0.1%p에서 나오는 구조인 셈입니다. 결국 전자 방식으로 약정과 등기까지 마쳐야 표에 나온 금리를 받을 수 있습니다.
예상 조회 금리와 실제 금리가 다른 이유
주택금융공사 예상대출조회는 최소한의 입력 항목만으로 결과를 산출합니다. 그래서 조회 화면에도 대출한도, 금리, 대출가능여부가 실제와 다를 수 있다는 안내가 붙습니다. 우대금리도 요건을 충족하지 못하면 선택은 되지만 실제 적용은 되지 않을 수 있습니다.
조회 결과를 해석할 때 감안해야 할 변수는 다음과 같습니다.
- 신용평가점수, 소득입증방법, 담보평가방법, 담보주택유형에 따라 한도와 가능여부가 달라짐
- 본건 외 주택담보대출의 연간 원리금 상환액은 조회에 반영되지 않아 실제 심사 시 DTI가 달라질 수 있음
- 보다 정확한 금액은 홈페이지 '보금자리론 신청하기'에서 직접 조회 가능
신청은 어디서, 어떤 순서로 진행되나
아낌e보금자리론은 카카오뱅크 같은 금융기관 앱에서 신청하는 구조가 아닙니다. 대출 신청과 심사는 주택금융공사가 진행하고, 약정과 실행 단계만 금융기관이 담당합니다. 이 역할 분담을 모르고 은행 창구부터 찾으면 헛걸음하기 쉽습니다.
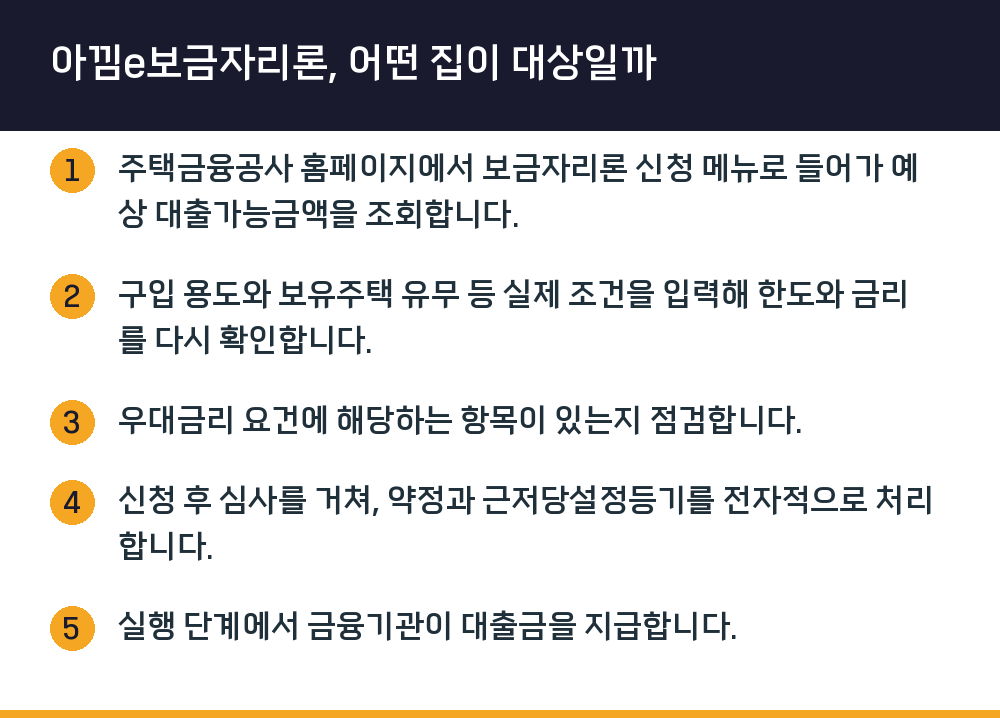
- 주택금융공사 홈페이지에서 보금자리론 신청 메뉴로 들어가 예상 대출가능금액을 조회합니다.
- 구입 용도와 보유주택 유무 등 실제 조건을 입력해 한도와 금리를 다시 확인합니다.
- 우대금리 요건에 해당하는 항목이 있는지 점검합니다.
- 신청 후 심사를 거쳐, 약정과 근저당설정등기를 전자적으로 처리합니다.
- 실행 단계에서 금융기관이 대출금을 지급합니다.
전자 약정과 전자 등기 여부가 금리 0.1%p를 좌우하므로, 4단계를 건너뛰고 오프라인으로 처리하면 표의 금리와 달라진다는 점을 기억해야 합니다.
자주 나오는 질문
Q. 카카오뱅크에서 아낌e보금자리론을 신청할 수 있나요?
신청과 심사는 주택금융공사가 맡고, 금융기관은 약정과 실행 과정을 담당합니다. 금융기관 앱에서 신청부터 시작하는 방식이 아니라는 뜻입니다.
Q. 조회한 금리 그대로 대출이 실행되나요?
아닙니다. 조회는 최소 입력값 기준이라 실제와 다를 수 있고, 우대금리도 요건 충족 여부에 따라 적용이 갈립니다.
Q. 조정대상지역이면 한도가 얼마나 줄어드나요?
LTV와 DTI가 각각 10%p 차감됩니다. 다만 실수요자는 이 차감에서 제외됩니다.
Q. 연립이나 다세대로도 가능한가요?
가능합니다. 아파트, 연립, 다세대가 모두 담보 대상으로 안내되고 있습니다.
마치며 확인할 것
금리 숫자만 보고 판단하면 실제 조건과 어긋나기 쉽습니다. 만기별 기준금리와 우대금리 적용 여부, 전자 약정·등기 처리 여부, 조정대상지역 해당 여부 이 세 가지가 최종 금리와 한도를 가르는 핵심 변수입니다. 신청 전에 주택금융공사 홈페이지에서 본인 조건으로 다시 조회하는 절차를 거치는 것이 안전합니다.