농지를 팔기 전에 가장 먼저 확인하는 것이 양도세 부담입니다. 특히 8년 이상 직접 경작한 농지라면 100% 감면 대상인지, 아니면 오히려 비사업용 토지로 분류되어 세율이 높아지는 건 아닌지 헷갈리는 경우가 많습니다. 결론부터 말하면, 8년 자경농지는 양도소득세 100%가 감면되지만, 재촌·자경 요건을 하나라도 충족하지 못하면 감면은커녕 기본세율에 10%p가 가산된 중과세율을 적용받게 됩니다. 같은 땅이라도 자경 여부에 따라 세금이 0원이 될 수도, 수천만 원이 될 수도 있습니다.
8년 자경농지 감면과 비사업용 중과세율은 어떻게 다른가
두 제도는 서로 반대 방향에서 농지 거래에 영향을 줍니다. 자경농지 감면은 실제로 농사를 지은 사람의 양도세를 줄여주는 혜택이고, 비사업용 중과는 농사를 짓지 않고 보유만 한 토지에 패널티를 부과하는 장치입니다.
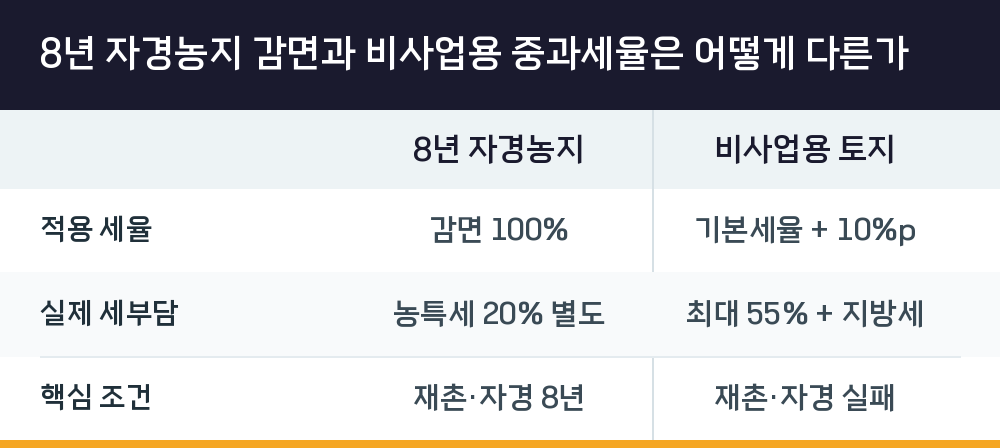
| 구분 | 8년 자경농지 | 비사업용 토지 |
|---|---|---|
| 적용 세율 | 감면 100% | 기본세율 + 10%p |
| 실제 세부담 | 농특세 20% 별도 | 최대 55% + 지방세 |
| 핵심 조건 | 재촌·자경 8년 | 재촌·자경 실패 |
비사업용 토지로 판정되면 양도소득세 기본세율(6~45%)에 10%p가 더해져 최대 55%까지 적용됩니다. 여기에 지방소득세(양도세의 10%)까지 별도로 부과되니, 차익이 클수록 체감 부담이 상당합니다. 반면 8년 자경농지는 양도세 자체가 100% 감면되지만, 감면세액의 20%를 농어촌특별세로 내야 해서 실질 절세 효과는 약 80% 수준입니다.
자경농지 요건을 갖췄는지 확인하는 방법
8년 자경 감면(조세특례제한법 제69조)을 받으려면 세 가지 조건을 모두 충족해야 합니다. 농지 소재지 또는 인접 시·군·구(30km 이내)에 거주하면서, 8년 이상 직접 경작하고, 해당 기간 동안 농외소득이 연 3,700만원을 초과하지 않아야 합니다.
- 농지원부에 등록되어 있고 실제 경작 사실이 있어야 합니다.
- 농업경영체등록증, 농기계 구입 영수증, 농산물 판매내역 등 증빙이 필요합니다.
- 양도 전 5년치 소득금액증명원으로 농외소득 초과 여부를 점검해야 합니다.
- 주민등록상 주소가 농지로부터 30km 이내여야 합니다.
자경 기간을 계산할 때 주의할 점이 있습니다. 농외소득이 연 3,700만원을 넘는 해는 그 기간만큼 자경에서 제외됩니다. 예를 들어 10년 보유했지만 3년간 농외소득이 초과했다면 자경기간은 7년으로 인정되어 8년 요건을 채우지 못합니다.
비사용용 토지 판정 기준과 기간 요건
비사업용 토지 판정은 두 단계로 이루어집니다. 먼저 지목에 맞는 사용요건을 충족했는지 확인하고, 그다음 기간기준(소득세법 시행령 제168조의6)을 통과했는지 봅니다. 농지의 경우 재촌과 자경을 동시에 충족해야 사업용으로 인정받을 수 있습니다.
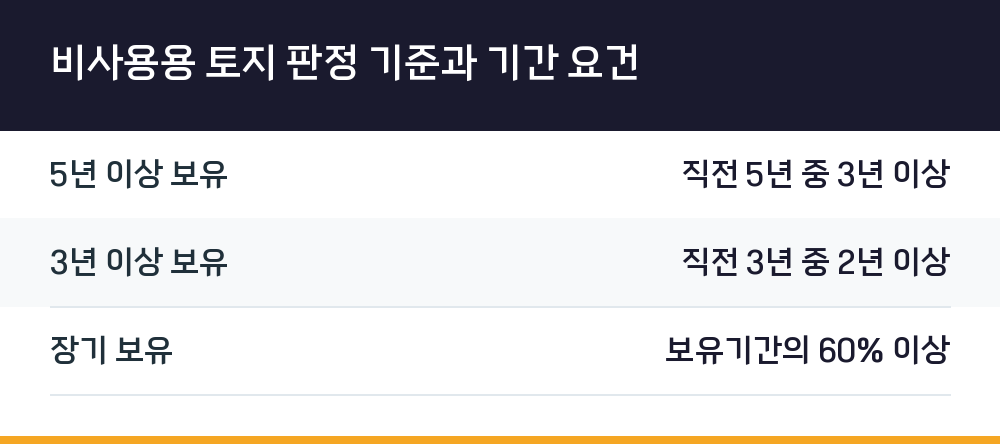
| 보유기간 유형 | 사업용 사용 기준 |
|---|---|
| 5년 이상 보유 | 직전 5년 중 3년 이상 |
| 3년 이상 보유 | 직전 3년 중 2년 이상 |
| 장기 보유 | 보유기간의 60% 이상 |
기간기준을 충족하지 못하면 비사업용 토지로 분류됩니다. 다만 상속받은 농지는 상속개시일부터 5년 이내에 양도하면 비사업용으로 보지 않는 특례가 있습니다. 그 이후에 양도한다면 실제 사용 여부에 따라 다시 판정하게 됩니다.
자경농지인데 비사업용 토지로 분류되는 경우
농지를 샀지만 거주지에서 멀리 떨어져 있어 직접 경작하지 못하는 부재지주라면 주의가 필요합니다. 서울에 살면서 시골 농지를 보유만 하고 있으면 재촌 요건을 충족하지 못해 비사업용 토지로 분류됩니다. 이 경우 감면은커녕 10%p 가산세율까지 적용받게 됩니다.
양도 전에 미리 자경으로 전환하는 방법도 있습니다. 직전 3년 중 2년 이상 직접 경작하면 사업용 토지로 인정받을 수 있어서, 양도를 앞두고 2년간 실제로 농사를 지었다면 중과를 피할 가능성이 높아집니다. 다만 도시지역(주거·상업·공업지역)에 편입된 농지는 편입 후 3년이 지나면 직접 경작해도 비사업용으로 보는 예외가 있으니 유의해야 합니다.
감면 한도와 농어촌특별세까지 고려한 실질 절세액
자경농지 감면은 무제한이 아닙니다. 1과세기간(1년) 동안 감면받을 수 있는 세액은 1억원이고, 5년 누적 한도는 2억원입니다. 이 한도는 자경농지·축사용지·자경산지를 합산해서 적용됩니다. 대토 감면(제70조)은 별도로 1년 1억원, 5년 누적 1억원의 한도가 적용됩니다.
감면을 받아도 농어촌특별세는 별도로 내야 합니다. 양도소득세 1억원이 100% 감면되면 양도세는 0원이지만, 농특세 2,000만원(감면세액의 20%)을 따로 납부해야 합니다. 실제 절세 효과는 8,000만원인 셈입니다. 공익수용(제77조) 감면은 농특세가 비과세되어 실효 감면율이 더 높습니다.
자경농지와 대토 감면 중 어떤 것이 유리한가
8년 자경 요건을 채우지 못했지만 4년 이상 자경한 농지를 양도하고 새 농지를 취득하는 경우라면 대토 감면을 검토할 수 있습니다. 대토는 양도 전 1년 이내 또는 양도 후 1년 이내에 새 농지를 취득하고, 신규 농지에서 3년 이상 자경해야 합니다.
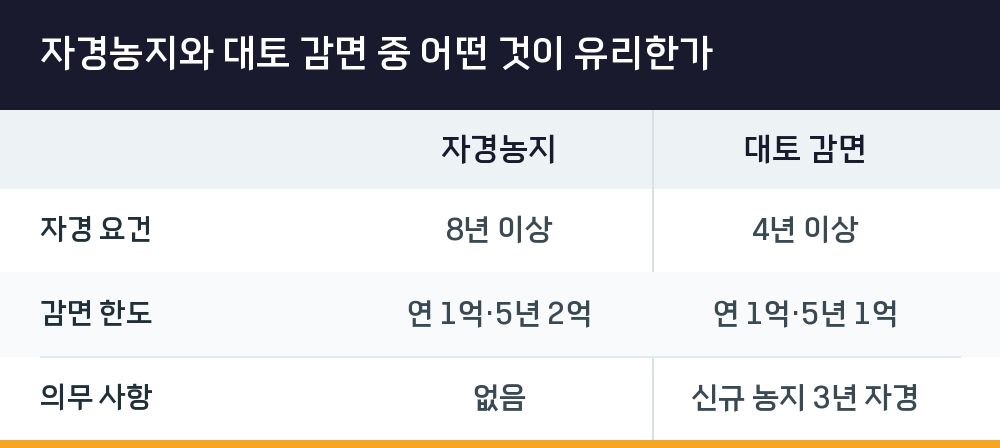
| 비교 항목 | 자경농지 | 대토 감면 |
|---|---|---|
| 자경 요건 | 8년 이상 | 4년 이상 |
| 감면 한도 | 연 1억·5년 2억 | 연 1억·5년 1억 |
| 의무 사항 | 없음 | 신규 농지 3년 자경 |
대토 감면은 한도가 자경농지보다 작아서 양도차익이 큰 경우에는 자경농지 감면이 더 유리합니다. 또한 대토 후 3년 이내에 새 농지를 팔거나 자경을 중단하면 감면세액이 추징되므로 장기적인 영농 계획이 있어야 합니다.
농지 양도 전 확인해야 할 서류와 절차
자경 사실을 입증하지 못하면 감면이 취소되고 가산세까지 추징될 수 있습니다. 평소에 증빙 서류를 꼼꼼히 보관하는 것이 중요합니다. 세무서에서 자경 여부를 확인할 때 제출하는 대표적인 서류는 다음과 같습니다.
- 농지원부, 농업경영체등록증, 자경증명서
- 농기계 구입 영수증, 종자·비료·농약 구입 내역
- 농산물 판매대금 입금 기록, 농협 조합원 가입 증명
- 농작업 사진, 공과금 납부 내역 등 거주 증빙
양도 신고는 양도일이 속하는 달의 말일부터 2개월 이내에 예정신고를 해야 합니다. 기한을 놓치면 무신고 가산세가 붙으니 주의해야 합니다. 복잡한 요건 판정이 필요하다면 세무 전문가의 검토를 받아 신고 전에 전략을 세우는 것이 안전합니다.
Q. 상속받은 농지도 자경 기간을 승계받을 수 있나요?
상속 농지는 피상속인의 자경기간을 승계받을 수 있습니다. 다만 상속개시일 이후 상속인이 직접 자경해야 하며, 상속개시일 후 3년 이내에 양도하지 않고 계속 보유하면서 농사를 지어야 합니다. 부친이 30년간 자경한 농지를 상속받아 본인이 추가로 자경했다면 그 기간을 합산할 수 있습니다.
Q. 농외소득 기준은 어떻게 확인하나요?
해당 과세기간(1월 1일~12월 31일) 동안 근로·사업·이자·배당·임대소득을 합산해 연 3,700만원을 초과하는지 확인합니다. 연도별 소득금액증명원으로 확인할 수 있으며, 양도 전 5년치 소득을 미리 점검하는 것이 안전합니다.
Q. 비사업용 토지로 판정되면 장기보유특별공제도 못 받나요?
장기보유특별공제는 비사업용 토지에도 적용됩니다. 2017년 이후 양도분부터 취득일을 기산일로 하여 보유 3년 이상이면 연 2%, 최대 30%까지 공제받을 수 있습니다. 다만 비사업용 토지는 공제 후 과세표준에 10%p가 가산된 세율이 적용되므로 전체 세부담은 여전히 큽니다.