2026년 귀속 주택임대소득 신고를 앞두고 있다면, 가장 먼저 확인할 것은 총수입금액 규모입니다. 총수입금액 합계액이 2천만 원 이하라면 종합과세와 분리과세 중 유리한 쪽을 선택할 수 있고, 이 선택에 따라 필요경비율과 기본공제금액이 달라집니다. 등록임대주택에 적용되는 필요경비율 60%와 공제금액 400만 원은 임대 기간 요건을 채워야 유지되는 조건부 혜택이라는 점도 함께 봐야 합니다.
2천만 원 이하라면 종합과세와 분리과세 중 선택할 수 있습니다
주택임대소득의 총수입금액 합계액이 2천만 원 이하인 경우에는 종합과세와 분리과세 중 하나를 선택할 수 있습니다. 이는 소득세법 제64조의2와 소득세법 시행령 제122조의2에 근거를 둔 규정으로, 임대인이 자신의 전체 소득 구조에 맞춰 유불리를 따져 선택하게 됩니다.
여기서 기준이 되는 금액은 필요경비를 차감하기 전의 총수입금액입니다. 월세로 받은 금액뿐 아니라 임대보증금에 대한 간주임대료도 총수입금액에 포함될 수 있으므로, 월세 합계만 계산해 2천만 원 이하라고 판단하면 착오가 생길 수 있습니다.
- 선택 가능 기준: 주택임대소득 총수입금액 합계액 2천만 원 이하
- 선택 대상: 종합과세 또는 분리과세
- 근거: 소득세법 제64조의2, 소득세법 시행령 제122조의2
등록임대주택과 미등록임대주택, 필요경비율과 공제금액이 다릅니다
등록임대주택에는 필요경비율 60%와 공제금액 400만 원이 적용됩니다. 반면 미등록임대주택에는 필요경비율 50%와 공제금액 200만 원이 적용됩니다. 같은 임대소득이라도 등록 여부에 따라 과세표준 계산 결과가 크게 벌어지는 구조입니다.
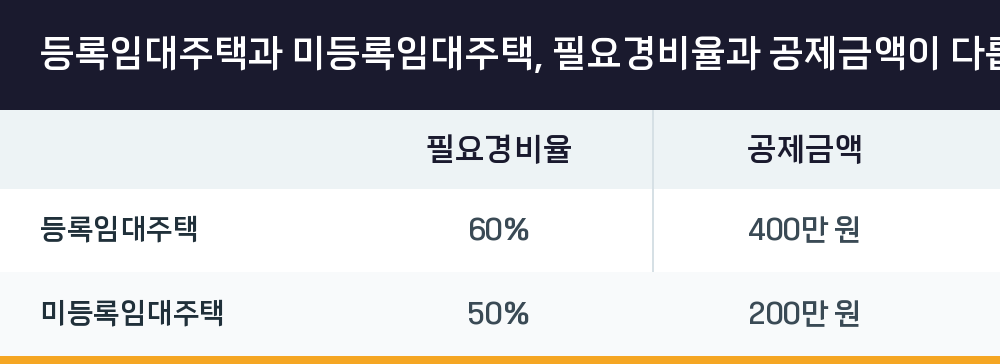
| 구분 | 필요경비율 | 공제금액 |
|---|---|---|
| 등록임대주택 | 60% | 400만 원 |
| 미등록임대주택 | 50% | 200만 원 |
이 차이는 단순한 숫자 차이가 아니라, 등록임대주택에 주어지는 혜택이 일정한 임대 기간을 유지한다는 전제 위에 세워져 있다는 뜻이기도 합니다.
등록임대주택 혜택은 임대 기간을 채워야 유지됩니다
등록임대주택에 적용되는 필요경비율 60%와 공제금액 400만 원을 적용받은 사업자가 해당 임대주택을 4년 이상 임대하지 않으면, 사후관리 대상이 됩니다. 이 경우 미등록임대주택 기준인 필요경비율 50%와 공제금액 200만 원을 적용해 다시 계산하게 됩니다.
다시 계산한 세액과 당초 신고한 세액의 차액, 그리고 이자 상당 가산액을 그 사유가 발생한 날이 속하는 과세연도의 과세표준 신고를 할 때 소득세로 납부해야 합니다. 다만 부득이한 사유가 인정되는 경우에는 이자 상당액이 제외됩니다.
- 사후관리 발동 조건: 등록임대주택을 4년 이상 임대하지 않은 경우
- 재계산 기준: 미등록임대주택(필요경비율 50%, 공제금액 200만 원)
- 납부 항목: 당초 신고 세액과의 차액 + 이자 상당 가산액
- 납부 시기: 사유 발생일이 속하는 과세연도의 과세표준 신고 시
- 예외: 부득이한 사유가 있으면 이자 상당액 제외
신고 전에 순서대로 확인할 항목
신고를 준비할 때는 계산 순서를 먼저 세워두는 편이 안전합니다. 총수입금액을 확정한 뒤 과세 방식과 필요경비율을 정하고, 마지막으로 사후관리 요건 충족 여부를 점검하는 흐름입니다.
- 해당 과세기간의 주택임대소득 총수입금액 합계액을 확정합니다.
- 합계액이 2천만 원 이하인지 확인하고, 종합과세와 분리과세 중 유리한 방식을 검토합니다.
- 임대주택이 등록임대주택인지 미등록임대주택인지 구분해 적용 필요경비율과 공제금액을 확정합니다.
- 등록임대주택 혜택을 적용받았다면 4년 이상 임대 요건을 충족하는지 확인합니다.
- 요건을 충족하지 못한 경우 미등록 기준으로 재계산한 차액과 이자 상당 가산액을 반영합니다.
자주 헷갈리는 부분
Q. 총수입금액 2천만 원 기준은 필요경비를 뺀 금액인가요?
아닙니다. 기준이 되는 것은 필요경비를 차감하기 전의 총수입금액 합계액입니다. 실제로 손에 남는 금액이 아니라 들어온 수입 자체를 기준으로 판단합니다.
Q. 등록임대주택 혜택을 받은 뒤 4년을 채우지 못하면 어떻게 되나요?
미등록임대주택 기준으로 다시 계산한 세액과 당초 신고 세액의 차액, 그리고 이자 상당 가산액을 사유 발생일이 속하는 과세연도의 신고 시 소득세로 납부하게 됩니다. 부득이한 사유가 있으면 이자 상당액은 제외됩니다.
Q. 종합과세와 분리과세 중 무엇이 유리한지는 어떻게 판단하나요?
본인의 다른 소득 규모와 세율 구간에 따라 달라지므로, 두 방식으로 각각 계산해 비교하는 절차가 필요합니다. 총수입금액이 2천만 원 이하일 때만 선택할 수 있다는 점을 먼저 확인하시기 바랍니다.